Domain blockausgaben.de kaufen?
Wir ziehen mit dem Projekt
blockausgaben.de um.
Sind Sie am Kauf der Domain
blockausgaben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blockausgaben.de kaufen?
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
Ähnliche Suchbegriffe für Hypotheken
Top-Angebote
Produkte zum Begriff Hypotheken:
-
Geld sparen & anlegen für Einsteiger / Anfänger - Hypnose / Meditation - Alfred Pöltel, Audio, 9783987620126Geld Sparen & Anlegen Für Einsteiger / Anfänger - Hypnose / Meditation Von Alfred Pöltel, Gd Publishing, 978-3-9876201-2-6, Sprecher: Marvin Krause, Sprache: Deutsch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
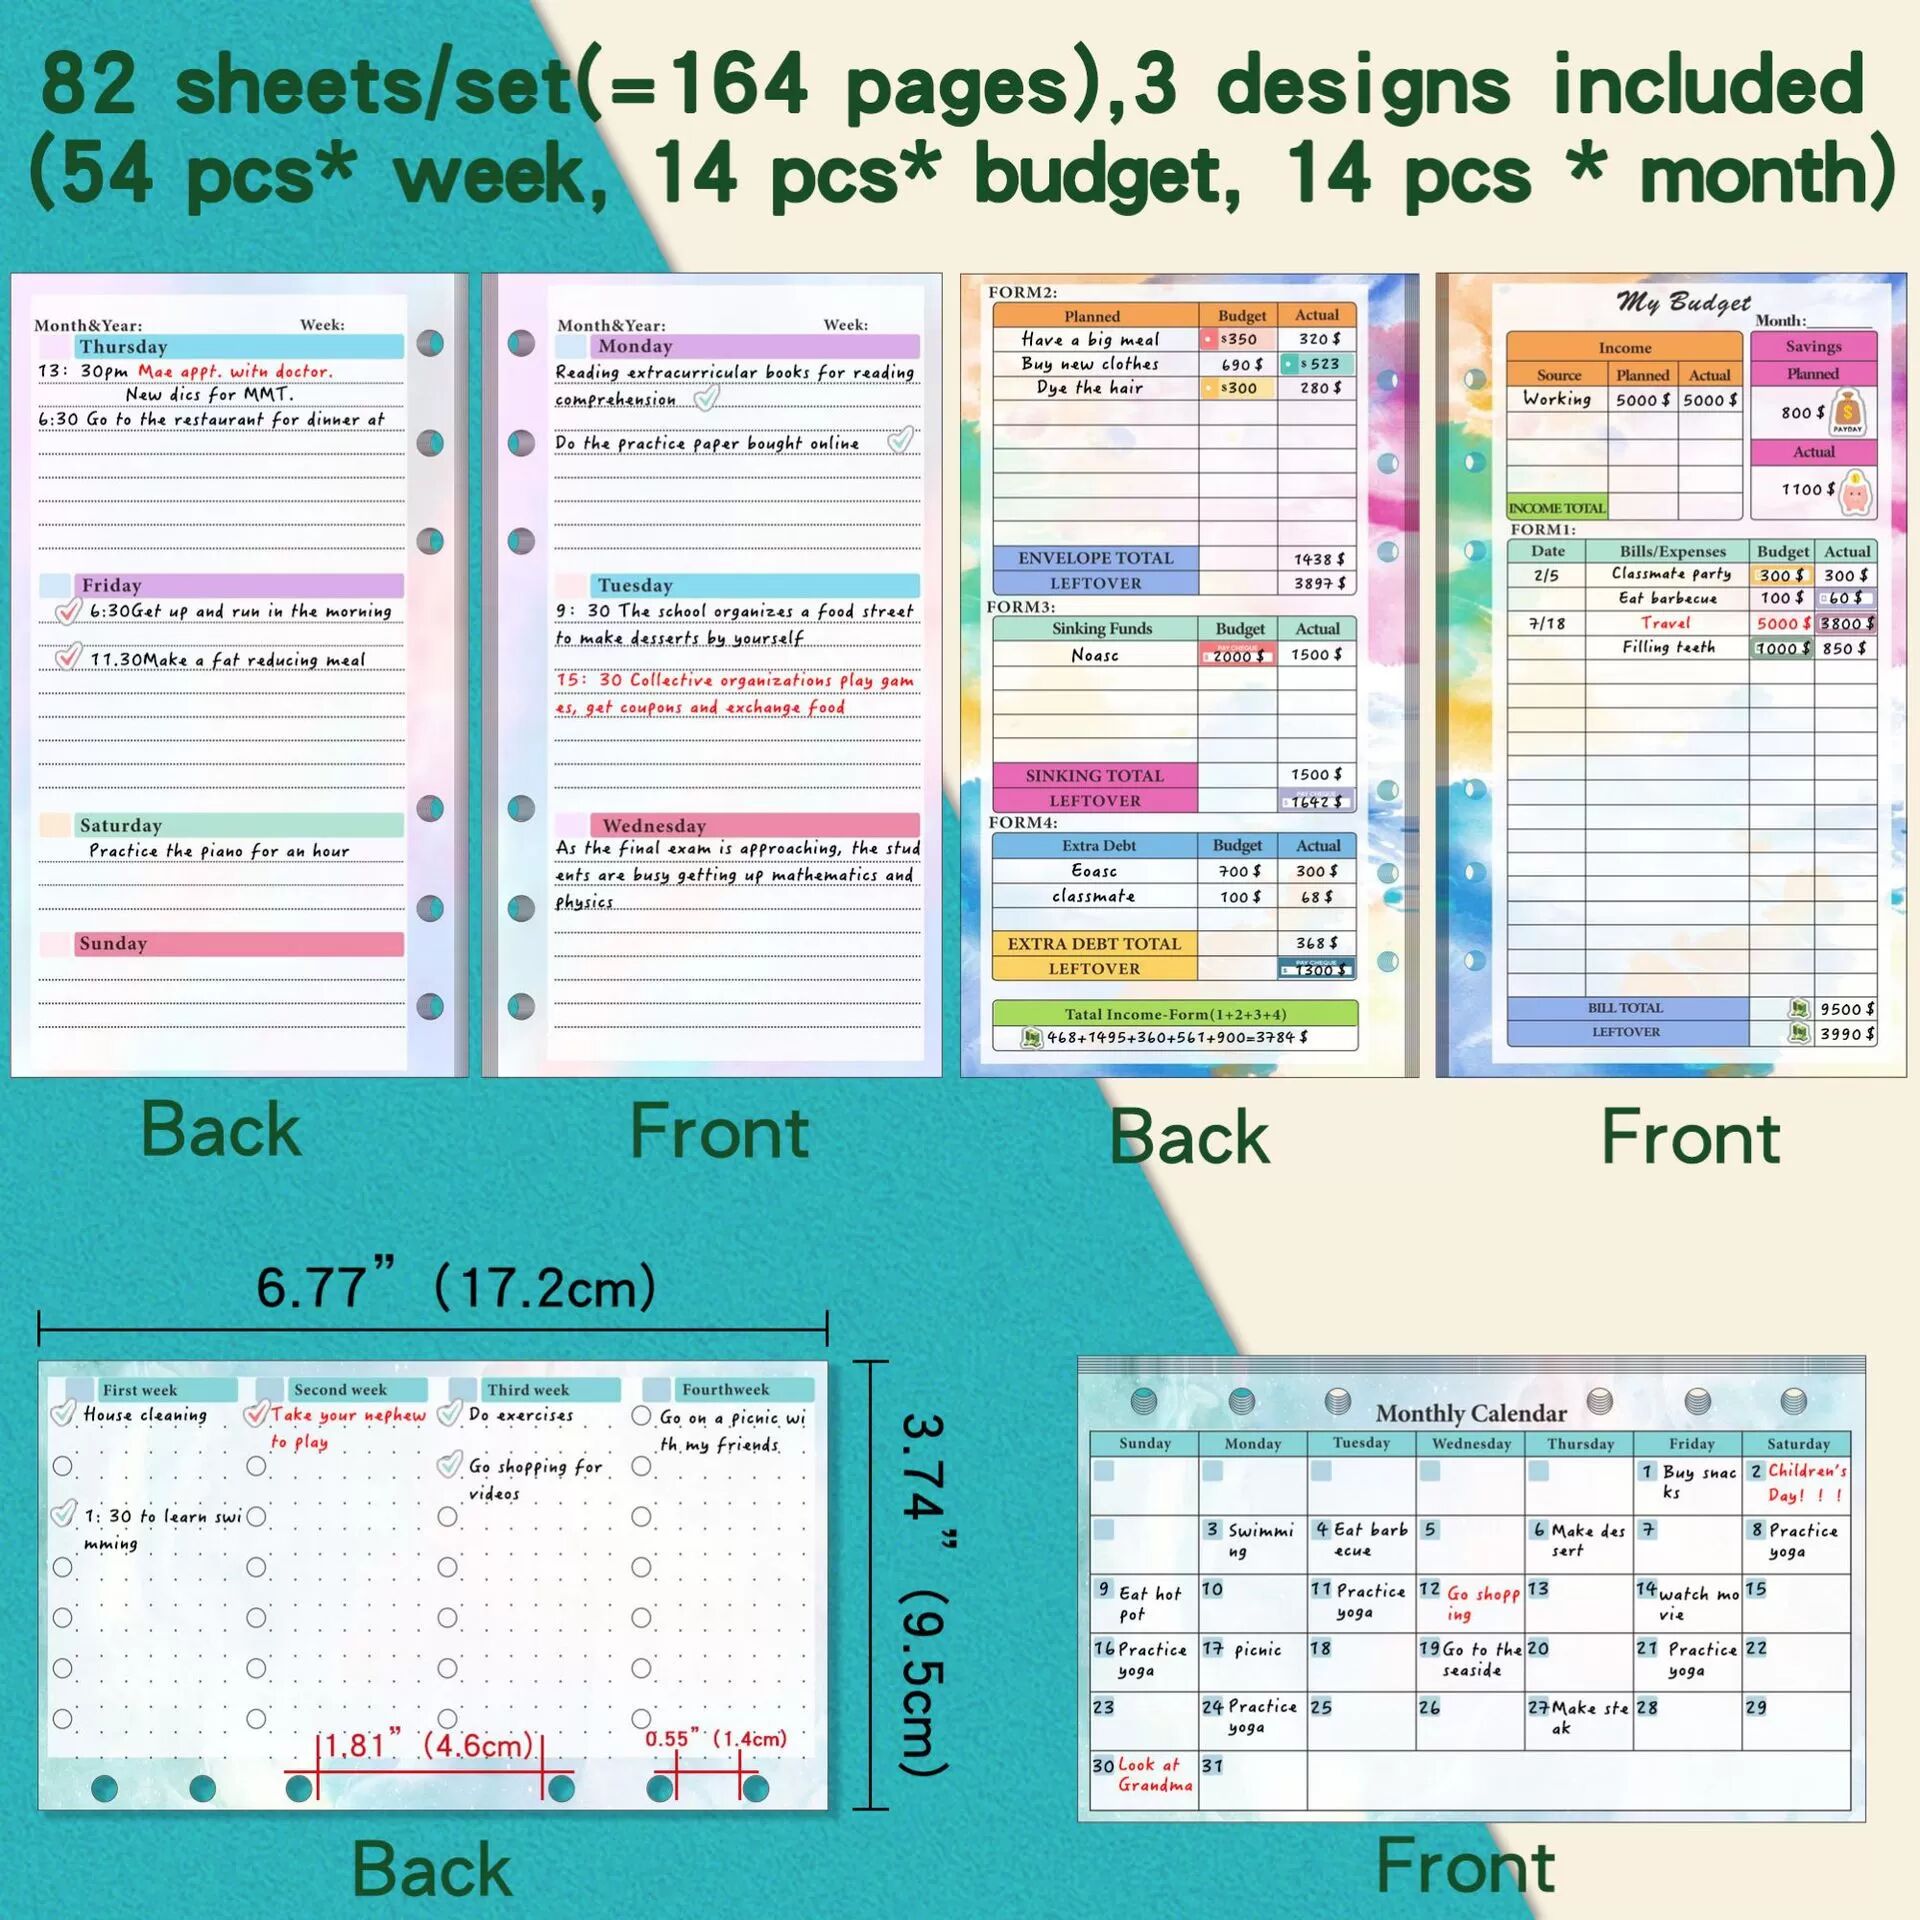
INF A6 Planer Einlagen, Budget Ordner Einlagen mit 7 Taschen, Finanzplaner Nachfüllpapier, Ausgaben Tracker Einlagen - GradientBleiben Sie organisiert und behalten Sie Ihre Finanzen im Blick mit unseren A6 Planer Einlagen. Dieses umfassende Set enthält alles, was Sie für die Budgetierung, Ausgabenverfolgung und Zielsetzung benötigen. Das lebendige Farbverlaufsdesign verleiht Ihrem Planer einen Hauch von Stil, während das hochwertige Papier für ein reibungsloses Schreiben sorgt. Kompatibel mit allen Standard-A6-Ordnern und -Planern. Umfassende Budgetierung: Unsere A6 Planer Einlagen bieten ein umfassendes System für die Verwaltung Ihrer Finanzen. Mit speziellen Bereichen für Budgetierung, Ausgabenverfolgung und die Festlegung finanzieller Ziele können Sie Ihre Finanzen in den Griff bekommen und Ihre finanziellen Ziele erreichen. Stilvoll und funktional: Verleihen Sie Ihrer Planungsroutine einen Hauch von Eleganz mit unseren wunderschön gestalteten A6 Einlagen. Das Farbverlaufsschema sorgt für ein lebendiges und stilvolles Flair, während das funktionale Layout Ihnen hilft, organisiert und produktiv zu bleiben. Vielseitig und anpassbar: Passen Sie den Planer mit unseren vielseitigen A6 Einlagen an Ihre spezifischen Bedürfnisse an. Verwenden Sie die Monats- und Wochenübersichten für die Terminplanung, die Budgetblätter für die Ausgabenverfolgung und die leeren Seiten für Notizen, Ideen oder Tagebuch. Spezifikationen: Farbe: Mehrfarbig Abmessungen: Nicht rund Länge: 17,2 cm Breite: 9,5 cm Höhe: 0,2 cm Material: Papier Lieferumfang: 14 x Monatsplan 14 x Finanzseiten 54 x Wochenplan 1 x Trennseite 1 x Reißverschlusstasche 1 x Lineal 2 x 5-Farben-Pfeilaufkleber17,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wohnung, Geld und Haushalt, Fachbücher von Tanja Riebe, Sandra PickhanDas Fachbuch "Wohnung, Geld und Haushalt" bietet eine umfassende Unterstützung für Jugendliche, die sich auf ein selbstständiges Leben nach der Schule vorbereiten möchten. Es richtet sich insbesondere an Sonderpädagog*innen und Lehrkräfte an Förderschulen sowie inklusiven weiterführenden Schulen. Die praxisnahen Materialien sind speziell für Lernende mit erhöhtem Förderbedarf konzipiert und decken wichtige Themen wie Wohnungssuche, Vertragsabschlüsse, Haushaltsführung, Kontoführung und Sparpläne ab. Authentische Aufgaben, wie Wohnungsanzeigen und Tipps zum Umgang mit Geld, helfen den Jugendlichen, sich in diesen Bereichen zurechtzufinden. Das Buch fördert die Entwicklung von Kompetenzen für eine eigenverantwortliche Lebensführung und ermöglicht es den Lernenden, ihr Wissen in einem Portfolio-Ordner zu sammeln, auf den sie jederzeit zurückgreifen können. Alle Arbeitsblätter sind inklusive Lösungen, was die Unterrichtsvorbereitung erleichtert und die Selbstständigkeit der Schüler*innen unterstützt.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Welche Faktoren beeinflussen die Abschlussrate von Krediten und Hypotheken?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Eigenkapitals und die aktuellen Zinssätze sind entscheidende Faktoren, die die Abschlussrate von Krediten und Hypotheken beeinflussen. Darüber hinaus spielen auch die allgemeine wirtschaftliche Lage, die Immobilienpreise und die Arbeitslosenquote eine Rolle bei der Kreditvergabe. Eine gute Bonität, ausreichendes Eigenkapital und günstige Zinssätze können die Chancen auf einen erfolgreichen Abschluss eines Kredits oder einer Hypothek erhöhen. **
-
Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **
-
Wie erstelle ich ein Budget, um meine Ausgaben zu verwalten und mein Geld effektiv zu sparen?
1. Sammle alle deine Einnahmen und Ausgaben zusammen, um einen Überblick zu bekommen. 2. Setze klare Ziele, wie viel du sparen möchtest und plane monatliche Budgets für verschiedene Ausgabenkategorien. 3. Überwache regelmäßig deine Ausgaben, passe dein Budget bei Bedarf an und bleibe diszipliniert, um deine Sparziele zu erreichen. **
Was sind die gängigsten Konditionen für Hypotheken in verschiedenen Banken?
Die gängigsten Konditionen für Hypotheken in verschiedenen Banken umfassen Zinssätze, Laufzeiten und Tilgungsmöglichkeiten. Die Zinssätze können variabel oder fest sein, die Laufzeiten reichen typischerweise von 10 bis 30 Jahren und die Tilgungsmöglichkeiten können flexibel gestaltet werden. Es ist wichtig, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. **
Wie werden Immobilienkalkulatoren zur Berechnung von Hypotheken und Darlehen verwendet?
Immobilienkalkulatoren werden verwendet, um die monatlichen Raten für Hypotheken und Darlehen basierend auf dem Darlehensbetrag, Zinssatz und Laufzeit zu berechnen. Benutzer können verschiedene Szenarien durchspielen, um die Auswirkungen von Änderungen in den Parametern zu verstehen. Die Ergebnisse helfen bei der Entscheidungsfindung und Planung von Immobilienfinanzierungen. **
Top-Angebote
Produkte zum Begriff Hypotheken:
-
Geld sparen & anlegen für Einsteiger / Anfänger - Hypnose / Meditation - Alfred Pöltel, Audio, 9783987620126Geld Sparen & Anlegen Für Einsteiger / Anfänger - Hypnose / Meditation Von Alfred Pöltel, Gd Publishing, 978-3-9876201-2-6, Sprecher: Marvin Krause, Sprache: Deutsch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Hypotheken langfristige Schulden?
Sind Hypotheken langfristige Schulden? Ja, Hypotheken gelten als langfristige Schulden, da sie in der Regel über einen Zeitraum von 15 bis 30 Jahren zurückgezahlt werden. Im Gegensatz zu kurzfristigen Schulden wie Kreditkarten oder persönlichen Darlehen erfordern Hypotheken eine langfristige finanzielle Verpflichtung. Die monatlichen Zahlungen für Hypotheken umfassen sowohl Zinsen als auch Tilgung und werden über einen langen Zeitraum geleistet. Hypotheken dienen in der Regel dem Erwerb von Immobilien und sind eine der größten finanziellen Verpflichtungen, die die meisten Menschen in ihrem Leben eingehen. **
-
Wann kann man Hypotheken abzahlen?
Hypotheken können in der Regel abgezahlt werden, sobald der Kreditnehmer über genügend finanzielle Mittel verfügt, um die ausstehende Schuld vollständig zu begleichen. Dies kann während der Laufzeit des Hypothekendarlehens oder auch vorzeitig erfolgen. Viele Kreditgeber erheben jedoch bei vorzeitiger Rückzahlung eine Vorfälligkeitsentschädigung. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, dass man die Hypothek zum richtigen Zeitpunkt und unter Berücksichtigung aller Kosten abzahlt. Man sollte auch die langfristigen finanziellen Auswirkungen einer vorzeitigen Rückzahlung sorgfältig abwägen. **
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Welche Faktoren beeinflussen die Abschlussrate von Krediten und Hypotheken?
Die Kreditwürdigkeit des Kreditnehmers, die Höhe des Eigenkapitals und die aktuellen Zinssätze sind entscheidende Faktoren, die die Abschlussrate von Krediten und Hypotheken beeinflussen. Darüber hinaus spielen auch die allgemeine wirtschaftliche Lage, die Immobilienpreise und die Arbeitslosenquote eine Rolle bei der Kreditvergabe. Eine gute Bonität, ausreichendes Eigenkapital und günstige Zinssätze können die Chancen auf einen erfolgreichen Abschluss eines Kredits oder einer Hypothek erhöhen. **
Ähnliche Suchbegriffe für Hypotheken
-
INF A6 Planer Einlagen, Budget Ordner Einlagen mit 7 Taschen, Finanzplaner Nachfüllpapier, Ausgaben Tracker Einlagen - GradientBleiben Sie organisiert und behalten Sie Ihre Finanzen im Blick mit unseren A6 Planer Einlagen. Dieses umfassende Set enthält alles, was Sie für die Budgetierung, Ausgabenverfolgung und Zielsetzung benötigen. Das lebendige Farbverlaufsdesign verleiht Ihrem Planer einen Hauch von Stil, während das hochwertige Papier für ein reibungsloses Schreiben sorgt. Kompatibel mit allen Standard-A6-Ordnern und -Planern. Umfassende Budgetierung: Unsere A6 Planer Einlagen bieten ein umfassendes System für die Verwaltung Ihrer Finanzen. Mit speziellen Bereichen für Budgetierung, Ausgabenverfolgung und die Festlegung finanzieller Ziele können Sie Ihre Finanzen in den Griff bekommen und Ihre finanziellen Ziele erreichen. Stilvoll und funktional: Verleihen Sie Ihrer Planungsroutine einen Hauch von Eleganz mit unseren wunderschön gestalteten A6 Einlagen. Das Farbverlaufsschema sorgt für ein lebendiges und stilvolles Flair, während das funktionale Layout Ihnen hilft, organisiert und produktiv zu bleiben. Vielseitig und anpassbar: Passen Sie den Planer mit unseren vielseitigen A6 Einlagen an Ihre spezifischen Bedürfnisse an. Verwenden Sie die Monats- und Wochenübersichten für die Terminplanung, die Budgetblätter für die Ausgabenverfolgung und die leeren Seiten für Notizen, Ideen oder Tagebuch. Spezifikationen: Farbe: Mehrfarbig Abmessungen: Nicht rund Länge: 17,2 cm Breite: 9,5 cm Höhe: 0,2 cm Material: Papier Lieferumfang: 14 x Monatsplan 14 x Finanzseiten 54 x Wochenplan 1 x Trennseite 1 x Reißverschlusstasche 1 x Lineal 2 x 5-Farben-Pfeilaufkleber17,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wohnung, Geld und Haushalt, Fachbücher von Tanja Riebe, Sandra PickhanDas Fachbuch "Wohnung, Geld und Haushalt" bietet eine umfassende Unterstützung für Jugendliche, die sich auf ein selbstständiges Leben nach der Schule vorbereiten möchten. Es richtet sich insbesondere an Sonderpädagog*innen und Lehrkräfte an Förderschulen sowie inklusiven weiterführenden Schulen. Die praxisnahen Materialien sind speziell für Lernende mit erhöhtem Förderbedarf konzipiert und decken wichtige Themen wie Wohnungssuche, Vertragsabschlüsse, Haushaltsführung, Kontoführung und Sparpläne ab. Authentische Aufgaben, wie Wohnungsanzeigen und Tipps zum Umgang mit Geld, helfen den Jugendlichen, sich in diesen Bereichen zurechtzufinden. Das Buch fördert die Entwicklung von Kompetenzen für eine eigenverantwortliche Lebensführung und ermöglicht es den Lernenden, ihr Wissen in einem Portfolio-Ordner zu sammeln, auf den sie jederzeit zurückgreifen können. Alle Arbeitsblätter sind inklusive Lösungen, was die Unterrichtsvorbereitung erleichtert und die Selbstständigkeit der Schüler*innen unterstützt.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Hypotheken und wie unterscheiden sie sich voneinander? Wie beeinflussen Hypotheken den Immobilienmarkt und die Wirtschaft im Allgemeinen? Welche Auswirkungen haben Hypotheken auf das persönliche Finanzmanagement und die langfristige finanzielle Stabilität?
Es gibt verschiedene Arten von Hypotheken, darunter Festzins-, variable Zins- und Ballonhypotheken. Festzins-Hypotheken haben konstante monatliche Zahlungen, während variable Zins-Hypotheken sich basierend auf dem aktuellen Zinssatz ändern können. Ballonhypotheken erfordern niedrige monatliche Zahlungen, aber eine große Abschlusszahlung am Ende der Laufzeit. Hypotheken beeinflussen den Immobilienmarkt, indem sie den Kauf von Immobilien erleichtern und die Nachfrage nach Wohnraum erhöhen. Auf makroökonomischer Ebene können Hypotheken die Zinssätze und die Geldmenge in der Wirtschaft beeinflussen. Auf persönlicher Ebene können Hypotheken die finanzielle Belastung erhöhen, da sie langfristige Verpflichtungen darstellen. Sie er **
-
Wie erstelle ich ein Budget, um meine Ausgaben zu verwalten und mein Geld effektiv zu sparen?
1. Sammle alle deine Einnahmen und Ausgaben zusammen, um einen Überblick zu bekommen. 2. Setze klare Ziele, wie viel du sparen möchtest und plane monatliche Budgets für verschiedene Ausgabenkategorien. 3. Überwache regelmäßig deine Ausgaben, passe dein Budget bei Bedarf an und bleibe diszipliniert, um deine Sparziele zu erreichen. **
-
Was sind die gängigsten Konditionen für Hypotheken in verschiedenen Banken?
Die gängigsten Konditionen für Hypotheken in verschiedenen Banken umfassen Zinssätze, Laufzeiten und Tilgungsmöglichkeiten. Die Zinssätze können variabel oder fest sein, die Laufzeiten reichen typischerweise von 10 bis 30 Jahren und die Tilgungsmöglichkeiten können flexibel gestaltet werden. Es ist wichtig, die Konditionen verschiedener Banken zu vergleichen, um das beste Angebot zu finden. **
-
Wie werden Immobilienkalkulatoren zur Berechnung von Hypotheken und Darlehen verwendet?
Immobilienkalkulatoren werden verwendet, um die monatlichen Raten für Hypotheken und Darlehen basierend auf dem Darlehensbetrag, Zinssatz und Laufzeit zu berechnen. Benutzer können verschiedene Szenarien durchspielen, um die Auswirkungen von Änderungen in den Parametern zu verstehen. Die Ergebnisse helfen bei der Entscheidungsfindung und Planung von Immobilienfinanzierungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.